অর্থঋণ আদালত আইনের ১৮(২) ও ১৮(৩) ধারা কেন অসাংবিধানিক নয়: হাইকোর্টের রুল
- প্রকাশিত: বৃহস্পতিবার, ১০ সেপ্টেম্বর, ২০২৬
- ১৫২ বার পড়া হয়েছে
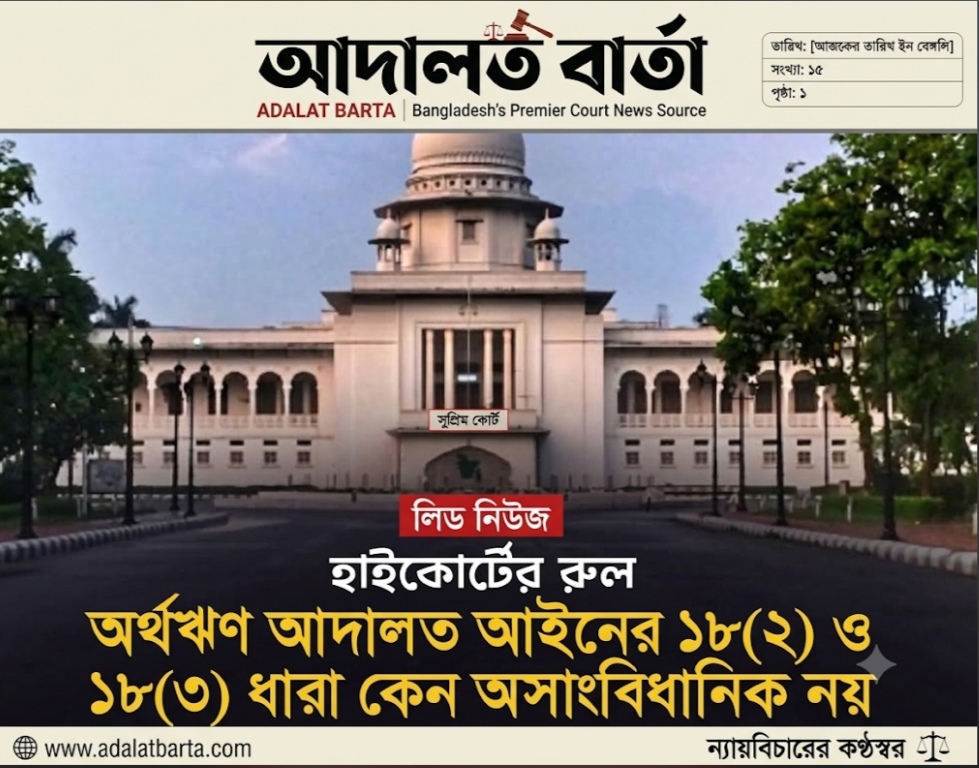
অর্থঋণ আদালত আইনের ১৮(২) ও ১৮(৩) ধারা কেন অসাংবিধানিক নয়: হাইকোর্টের রুল
নিজস্ব প্রতিবেদক, আদালত বার্তা | ঢাকাঃ১০ সেপ্টেম্বর ২০২৬। 
অর্থঋণ আদালত আইন, ২০০৩-এর ১৮ ধারার (২) ও (৩) উপধারা কেন সংবিধানের সঙ্গে সাংঘর্ষিক, বেআইনি ও বাতিল ঘোষণা করা হবে না, তা জানতে চেয়ে রুল জারি করেছেন হাইকোর্ট। একইসঙ্গে এই রুলের জবাব দিতে অর্থসচিব, আইনসচিব, বাংলাদেশ ব্যাংকের গভর্নর ও অগ্রণী ব্যাংক কর্তৃপক্ষসহ সংশ্লিষ্ট বিবাদীদের নির্দেশ দেওয়া হয়েছে।
গত মঙ্গলবার (৮ সেপ্টেম্বর) এ সংক্রান্ত একটি রিট আবেদনের প্রাথমিক শুনানি শেষে হাইকোর্টের বিচারপতি কে এম কামরুল কাদের ও বিচারপতি মো. লুৎফর রহমানের সমন্বয়ে গঠিত দ্বৈত বেঞ্চ এ আদেশ দেন।
আদালতে রিটকারীর পক্ষে শুনানি করেন সুপ্রিম কোর্টের সিনিয়র আইনজীবী ড. কাজী আখতার হামিদ, তাকে আইনি সহায়তা করেন অ্যাডভোকেট রোকসানা আক্তার রিদিতি।
আইনের যে ধারার বৈধতা চ্যালেঞ্জ করা হয়েছে
মূলত অর্থঋণ আদালত আইন একটি বিশেষ আইন, যা ব্যাংক ও আর্থিক প্রতিষ্ঠানের ঋণ দ্রুত আদায়ের লক্ষ্যে প্রণীত। তবে এই আইনের কিছু ধারা ঋণগ্রহীতার আইনি অধিকার ক্ষুণ্ন করে বলে দীর্ঘদিনের বিতর্ক রয়েছে। রিটে চ্যালেঞ্জ করা ধারা দুটি হলো:
- ১৮(২) উপধারা: এই ধারায় বলা হয়েছে, কোনো ঋণগ্রহীতা সংশ্লিষ্ট ঋণ থেকে উদ্ভূত কোনো বিষয়ে প্রতিকার চেয়ে অর্থঋণ আদালতে মামলা করতে পারবেন না। এমনকি ব্যাংক বা আর্থিক প্রতিষ্ঠানের দায়ের করা মামলায় ঋণগ্রহীতা লিখিত জবাবে দেওয়ানি কার্যবিধি অনুযায়ী কোনো ‘সেট-অফ’ (Set-off) বা পাল্টা দাবি (Counter Claim) করতে পারবেন না।
- ১৮(৩) উপধারা: এই বিধান অনুযায়ী, ঋণ থেকে উদ্ভূত বিষয়ে ঋণগ্রহীতা অন্য কোনো এখতিয়ারসম্পন্ন আদালতে মামলা করলেও, সেটি অর্থঋণ আদালতে চলমান মামলার সঙ্গে একত্রে শুনানি করা যাবে না। এমনকি ওই মামলার কারণে অর্থঋণ আদালতে চলমান মামলার কার্যক্রমও স্থগিত করা যাবে না।
আইনি ও সাংবিধানিক অসংগতি
আইনজ্ঞদের মতে, এই দুটি উপধারা বাংলাদেশের সংবিধানের ২৭ অনুচ্ছেদ (আইনের দৃষ্টিতে সমতা) এবং ৩১ অনুচ্ছেদ (আইনের আশ্রয়লাভের অধিকার)-এর সরাসরি পরিপন্থি। দেওয়ানি কার্যবিধি (CPC)-এর ৮ নম্বর আদেশের ৬ নম্বর নিয়মে বিবাদীর সেট-অফ বা পাল্টা দাবি করার যে সহজাত আইনি অধিকার দেওয়া হয়েছে, অর্থঋণ আইনের এই ধারাগুলো তা পুরোপুরি কেড়ে নিয়েছে। ফলে ঋণগ্রহীতা ব্যাংকের কোনো গাফিলতি বা চুক্তিভঙ্গের শিকার হলেও অর্থঋণ আদালতে তার কোনো আইনি প্রতিকার চাওয়ার সুযোগ থাকে না, যা ন্যায়বিচারের পরিপন্থি।
যে বিরোধ থেকে মামলার সূত্রপাত
আদালত সূত্রে জানা যায়, ২০১৪ সালের ৩১ আগস্ট ‘ছায়া নীড় কমপ্লেক্স’-এর স্বত্বাধিকারী মো. জাকির হোসেন অগ্রণী ব্যাংকের আমিন কোর্ট করপোরেট শাখা থেকে নির্মাণাধীন ভবনের জন্য ৫০:৫০ ঋণ ও ইক্যুইটি অনুপাতে ১৫ কোটি টাকা সাধারণ গৃহ নির্মাণ (বাণিজ্যিক) ঋণ নেন।
ঋণ অনুমোদনের শর্ত অনুযায়ী, ওই ভবনের দ্বিতীয় তলার ৫ হাজার বর্গফুট জায়গা ব্যাংকের কাছে বিক্রি করার কথা ছিল। ভবনের দ্বিতীয় তলার নির্মাণকাজ শেষে চুক্তির শর্ত পালনে জাকির হোসেন ২০১৪ সালের ১৬ অক্টোবর এবং ২০১৬ সালের ৩১ মে—দুই দফায় জায়গাটি কিনে নেওয়ার জন্য ব্যাংক কর্তৃপক্ষের কাছে আবেদন করেন। কিন্তু ব্যাংক কোনো সাড়া দেয়নি বা দলিল সম্পাদনের উদ্যোগ নেয়নি।
ব্যাংকের মামলা ও রিট দায়ের
চুক্তির শর্ত অনুযায়ী ব্যাংক তাদের প্রতিশ্রুতি পালন না করলেও, দীর্ঘ সময় পর উল্টো ২০২৩ সালের ৬ আগস্ট অগ্রণী ব্যাংক অর্থঋণ আদালতে মামলা দায়ের করে। সুদ-আসল মিলিয়ে মোট ২৩ কোটি ৬৮ হাজার টাকা দাবি করে দায়ের করা মামলাটি বর্তমানে ঢাকার অর্থঋণ আদালত-৬-এ বিচারাধীন।
ব্যাংকের চুক্তিভঙ্গের বিষয়টি অর্থঋণ আদালতে উত্থাপন করে আইনি প্রতিকার পাওয়ার সুযোগ না থাকায় এবং আইনের ১৮(২) ও ১৮(৩) ধারা এতে বাধা হয়ে দাঁড়ানোয়, ঋণগ্রহীতা বাধ্য হয়ে হাইকোর্টের দ্বারস্থ হন। গত ৩০ আগস্ট এই রিট পিটিশনটি দায়ের করা হয়, যেখানে আইনের বিতর্কিত ধারা দুটির বৈধতা এবং অর্থঋণ আদালত-৬-এ চলমান মামলার কার্যক্রমও চ্যালেঞ্জ করা হয়েছে।
হাইকোর্টের এই রুল নিষ্পত্তি হলে অর্থঋণ আদালত আইনে ঋণগ্রহীতার আত্মপক্ষ সমর্থন ও পাল্টা দাবি করার আইনি অধিকারের বিষয়ে একটি যুগান্তকারী সিদ্ধান্ত আসতে পারে বলে মনে করছেন আইন অঙ্গনের সংশ্লিষ্টরা।