
বিকাশ-রবি-বাংলালিংকসহ পাঁচ প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের প্রাথমিক অনুমোদন শাখাহীন ব্যাংকিংয়ের নতুন যুগের পথে বাংলাদেশ
- প্রকাশিত: শুক্রবার, ২৫ সেপ্টেম্বর, ২০২৬
- ১৬ বার পড়া হয়েছে
বিকাশ-রবি-বাংলালিংকসহ পাঁচ প্রতিষ্ঠানকে ডিজিটাল ব্যাংকের প্রাথমিক অনুমোদন
শাখাহীন ব্যাংকিংয়ের নতুন যুগের পথে বাংলাদেশ
নিউজ ডেস্ক, আদালত বার্তা
২৫ সেপ্টেম্বর ২০২৬
বাংলাদেশের ব্যাংকিং খাতে শুরু হতে যাচ্ছে নতুন এক অধ্যায়। প্রচলিত শাখাভিত্তিক ব্যাংকিং ব্যবস্থার বাইরে প্রযুক্তিনির্ভর শাখাহীন ডিজিটাল ব্যাংকিং সেবা চালুর পথে আরও এক ধাপ এগিয়েছে বাংলাদেশ।
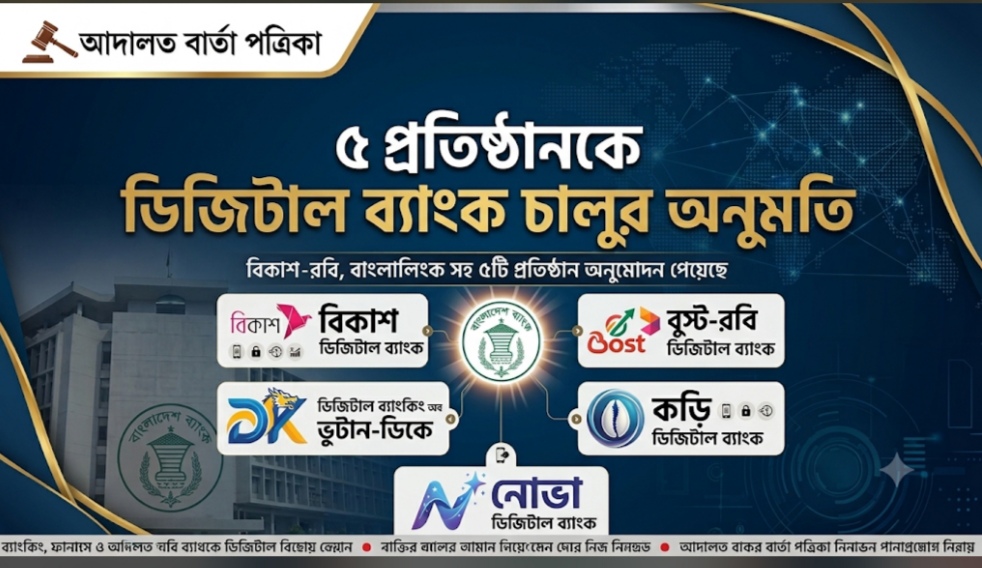
দেশে ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য বিকাশ, রবি আজিয়াটা, বাংলালিংক-ভিওন ও স্কয়ারের উদ্যোগসহ পাঁচটি প্রতিষ্ঠানকে লেটার অব ইনটেন্ট (এলওআই) দেওয়ার সিদ্ধান্ত নিয়েছে বাংলাদেশ ব্যাংক। বৃহস্পতিবার (২৪ সেপ্টেম্বর) বাংলাদেশ ব্যাংকের পরিচালনা পর্ষদের সভায় এ সিদ্ধান্ত নেওয়া হয়। সভায় সভাপতিত্ব করেন গভর্নর মো. মোস্তাকুর রহমান। বাংলাদেশ ব্যাংকের মুখপাত্র আরিফ হোসেন খান বিষয়টি নিশ্চিত করেছেন।
এলওআই পাওয়া পাঁচ প্রতিষ্ঠান
বাংলাদেশ ব্যাংকের সিদ্ধান্ত অনুযায়ী পাঁচটি প্রস্তাবিত ডিজিটাল ব্যাংক হলো—
১. বিকাশ ডিজিটাল ব্যাংক
মোবাইল আর্থিক সেবাদাতা প্রতিষ্ঠান বিকাশের উদ্যোগে প্রস্তাবিত।
২. বুস্ট ডিজিটাল ব্যাংক
রবি আজিয়াটার উদ্যোগে প্রস্তাবিত।
৩. নোভা ডিজিটাল ব্যাংক
বাংলালিংকের মূল প্রতিষ্ঠান ভিওন ও স্কয়ার গ্রুপের যৌথ উদ্যোগে প্রস্তাবিত।
৪. ডিকে ডিজিটাল ব্যাংক
ভুটানের ডিকে ব্যাংকের পৃষ্ঠপোষকতায় প্রস্তাবিত।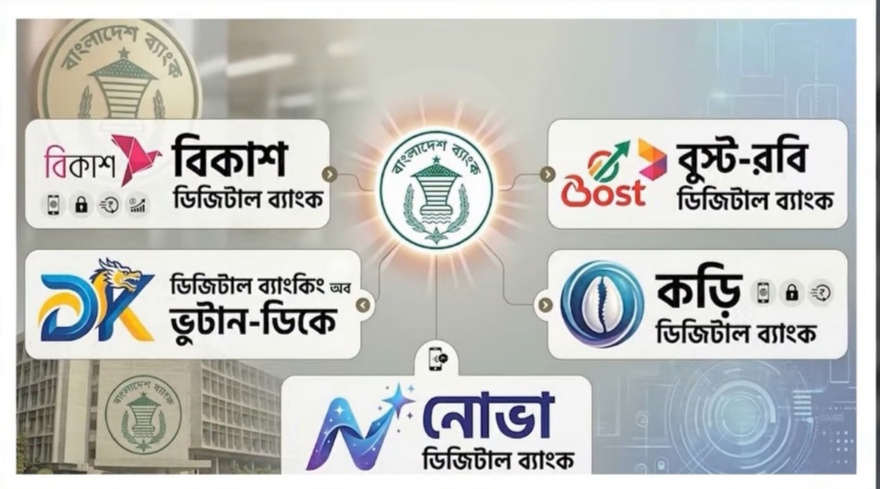
৫. কড়ি ডিজিটাল ব্যাংক
হাবিবুল্লাহ এন করিমের উদ্যোগে প্রতিষ্ঠিত কড়ি ডিজিটাল ব্যাংক, যা আগেও এলওআই পেয়েছিল। এবার প্রতিষ্ঠানটির এলওআই নতুন করে কার্যকর করার সিদ্ধান্ত হয়েছে।
১২ আবেদন থেকে চার, সঙ্গে কড়ি
সর্বশেষ পর্যায়ে ডিজিটাল ব্যাংক প্রতিষ্ঠার জন্য ১২টি প্রতিষ্ঠান আবেদন করেছিল। যাচাই-বাছাইয়ের পর এসব আবেদন থেকে চারটি নতুন উদ্যোগকে এলওআই দেওয়ার সিদ্ধান্ত হয়। এর সঙ্গে আগে এলওআই পাওয়া কড়ি ডিজিটাল ব্যাংককেও নতুন করে এলওআই দেওয়া হয়েছে। ফলে বর্তমানে মোট পাঁচটি উদ্যোগ ডিজিটাল ব্যাংক প্রতিষ্ঠার প্রাথমিক অনুমোদন পেল
এ কারণে সামাজিক যোগাযোগমাধ্যম বা আগের কোনো প্রতিবেদনে ‘৮ প্রতিষ্ঠান’ উল্লেখ থাকলেও বাংলাদেশ ব্যাংকের সর্বশেষ পর্ষদীয় সিদ্ধান্ত অনুযায়ী অনুমোদনের পর্যায়ে রয়েছে পাঁচটি প্রতিষ্ঠান।
এলওআই মানেই চূড়ান্ত ব্যাংকিং লাইসেন্স নয়
ডিজিটাল ব্যাংকের ক্ষেত্রে একটি গুরুত্বপূর্ণ বিষয় হলো—লেটার অব ইনটেন্ট বা এলওআই পাওয়া চূড়ান্ত ব্যাংকিং লাইসেন্স নয়।
বাংলাদেশ ব্যাংকের নির্ধারিত শর্ত অনুযায়ী সংশ্লিষ্ট প্রতিষ্ঠানগুলোকে প্রয়োজনীয় প্রযুক্তিগত অবকাঠামো, সাংগঠনিক কাঠামো, মূলধন, সাইবার নিরাপত্তা এবং অন্যান্য নিয়ন্ত্রক শর্ত পূরণ করতে হবে। এসব শর্ত সন্তোষজনকভাবে পূরণ হওয়ার পরই চূড়ান্ত লাইসেন্সের বিষয়টি বিবেচিত হবে।
অর্থাৎ, প্রাথমিক অনুমোদন হলো ব্যাংক প্রতিষ্ঠার প্রস্তুতি এগিয়ে নেওয়ার সুযোগ; এটি সরাসরি ব্যাংকিং কার্যক্রম পরিচালনার অনুমতি নয়।
ন্যূনতম মূলধন ৩০০ কোটি টাকা
বাংলাদেশ ব্যাংকের ২০২৩ সালের ১৪ জুন জারি করা ডিজিটাল ব্যাংকিং নীতিমালা অনুযায়ী একটি ডিজিটাল ব্যাংকের ন্যূনতম পরিশোধিত মূলধন ৩০০ কোটি টাকা হতে হবে।
এছাড়া ডিজিটাল ব্যাংকের কার্যক্রম প্রচলিত ব্যাংকের মতো শাখাভিত্তিক হবে না। ওয়েবসাইট ও মোবাইল অ্যাপসহ ডিজিটাল প্ল্যাটফর্মের মাধ্যমে গ্রাহকদের ব্যাংকিং সেবা দেওয়ার পরিকল্পনা রয়েছে। এসব ব্যাংকের থাকবে প্রধান কার্যালয়, তবে প্রচলিত অর্থে শাখা থাকবে না
কেমন হবে ডিজিটাল ব্যাংকিং?
ডিজিটাল ব্যাংক চালু হলে একজন গ্রাহকের ব্যাংকিং অভিজ্ঞতায় বড় ধরনের পরিবর্তন আসতে পারে।
হিসাব খোলা, অর্থ স্থানান্তর, পেমেন্ট, সঞ্চয়, ঋণ আবেদনসহ বিভিন্ন সেবা ডিজিটাল প্ল্যাটফর্মে সম্পন্ন করার সুযোগ তৈরি হবে। এর ফলে ব্যাংকের শাখায় গিয়ে দীর্ঘ সময় অপেক্ষা করার প্রয়োজন কমতে পারে।
বিশেষ করে ব্যাংকিং সেবার বাইরে থাকা জনগোষ্ঠী, ক্ষুদ্র উদ্যোক্তা এবং প্রত্যন্ত অঞ্চলের মানুষের কাছে প্রযুক্তির মাধ্যমে আর্থিক সেবা পৌঁছে দেওয়ার সুযোগ তৈরি হতে পারে। বাংলাদেশ ব্যাংকও ডিজিটাল ব্যাংকিংয়ের মাধ্যমে আর্থিক অন্তর্ভুক্তি বাড়ানোর লক্ষ্য তুলে ধরেছে।
আর্থিক অন্তর্ভুক্তির নতুন সম্ভাবনা
বাংলাদেশে গত দেড় দশকে মোবাইল আর্থিক সেবা দ্রুত বিস্তার লাভ করেছে। এর ফলে নগদ অর্থের বিকল্প হিসেবে ডিজিটাল লেনদেনের ব্যবহারও বেড়েছে।
ডিজিটাল ব্যাংক চালু হলে মোবাইল আর্থিক সেবা এবং প্রচলিত ব্যাংকিংয়ের মাঝখানে একটি নতুন সেতু তৈরি হতে পারে। প্রযুক্তি ব্যবহার করে ক্ষুদ্র উদ্যোক্তা ও ব্যাংকিং সুবিধাবঞ্চিত জনগোষ্ঠীর কাছে সেবা পৌঁছানোর সুযোগও বাড়তে পারে।
তবে ডিজিটাল ব্যাংকিংয়ের সাফল্য শুধু প্রযুক্তির ওপর নির্ভর করবে না। গ্রাহকের আস্থা, নিরাপত্তা, স্বচ্ছতা এবং কার্যকর নিয়ন্ত্রণ ব্যবস্থাও সমান গুরুত্বপূর্ণ।
সাইবার নিরাপত্তাই বড় চ্যালেঞ্জ
ডিজিটাল ব্যাংকিং যত বাড়বে, সাইবার নিরাপত্তার গুরুত্বও তত বাড়বে।
গ্রাহকের ব্যক্তিগত তথ্য, ব্যাংক হিসাব, পাসওয়ার্ড, লেনদেনের তথ্য এবং অর্থের নিরাপত্তা নিশ্চিত করা হবে নতুন ডিজিটাল ব্যাংকগুলোর অন্যতম বড় দায়িত্ব।
প্রযুক্তিগত ত্রুটি, সাইবার আক্রমণ, অনলাইন প্রতারণা কিংবা গ্রাহকের তথ্যের অপব্যবহার হলে তার প্রতিকার কী হবে—এ বিষয়গুলোতেও শক্তিশালী নিয়ন্ত্রক ব্যবস্থা প্রয়োজন।
অন্যদিকে, ডিজিটাল ব্যাংকের মাধ্যমে ঋণ বিতরণে অতিরিক্ত ঝুঁকি তৈরি না করা এবং গ্রাহক সুরক্ষা নিশ্চিত করার বিষয়টিও গুরুত্বপূর্ণ বলে সংশ্লিষ্ট অর্থনীতিবিদদের কেউ কেউ মত দিয়েছেন।
প্রচলিত ব্যাংকের সঙ্গে নতুন প্রতিযোগিতা
বাংলাদেশে বর্তমানে প্রচলিত ব্যাংকিং ব্যবস্থার পাশাপাশি মোবাইল আর্থিক সেবা ও ফিনটেক খাতও দ্রুত সম্প্রসারিত হচ্ছে। নতুন ডিজিটাল ব্যাংকগুলো বাজারে এলে ব্যাংকিং খাতে প্রযুক্তিনির্ভর প্রতিযোগিতা আরও বাড়তে পারে।
এর ফলে প্রচলিত ব্যাংকগুলোকেও গ্রাহকসেবা, ডিজিটাল পেমেন্ট, অনলাইন ঋণ, অ্যাপভিত্তিক ব্যাংকিং এবং প্রযুক্তিগত নিরাপত্তায় আরও বিনিয়োগ করতে হতে পারে।
তবে ডিজিটাল ব্যাংক চালুর প্রয়োজনীয়তা নিয়ে অর্থনীতিবিদদের মধ্যে অভিন্ন মত নেই। কেউ এটিকে আর্থিক অন্তর্ভুক্তির সুযোগ হিসেবে দেখছেন, আবার কেউ প্রশ্ন তুলছেন—প্রচলিত ব্যাংকগুলো নিজেরাই যখন দ্রুত ডিজিটাল হচ্ছে, তখন নতুন ডিজিটাল ব্যাংকগুলোর অতিরিক্ত ভূমিকা কতটা হবে।
বাংলাদেশের ব্যাংকিং ব্যবস্থা এখন ধীরে ধীরে শাখা থেকে প্ল্যাটফর্মে, কাউন্টার থেকে অ্যাপে এবং কাগজভিত্তিক প্রক্রিয়া থেকে ডেটানির্ভর ব্যবস্থায় এগিয়ে যাচ্ছে।
বিকাশ, রবি ও বাংলালিংকের মতো বড় প্রযুক্তি ও টেলিযোগাযোগ-সংশ্লিষ্ট প্রতিষ্ঠানের ডিজিটাল ব্যাংকিংয়ে প্রবেশ এ পরিবর্তনকে আরও দৃশ্যমান করছে। তবে নতুন ব্যাংক প্রতিষ্ঠার প্রকৃত সাফল্য নির্ভর করবে শুধু প্রযুক্তিগত সুবিধার ওপর নয়—গ্রাহকের অর্থ ও তথ্যের নিরাপত্তা, সুশাসন, স্বচ্ছতা, জবাবদিহি এবং বাংলাদেশ ব্যাংকের কার্যকর নিয়ন্ত্রণের ওপর।
প্রাথমিক অনুমোদনের পর এখন পাঁচ প্রতিষ্ঠানের সামনে মূল পরীক্ষা হলো নির্ধারিত মূলধন, প্রযুক্তিগত অবকাঠামো ও অন্যান্য নিয়ন্ত্রক শর্ত পূরণ করে চূড়ান্ত ব্যাংকিং লাইসেন্স অর্জন করা।
বাংলাদেশের ব্যাংকিং খাতে তাই প্রশ্নটি এখন শুধু—“ডিজিটাল ব্যাংক আসছে কি না?” নয়; বরং “ডিজিটাল ব্যাংক কতটা নিরাপদ, জবাবদিহিমূলক ও সাধারণ মানুষের জন্য কার্যকর হবে?”
সেই উত্তরই নির্ধারণ করবে বাংলাদেশের ডিজিটাল ব্যাংকিংয়ের পরবর্তী অধ্যায়।