
আয়কর রিটার্নে তথ্য গোপন: কী বলছে আইন, কী হতে পারে শাস্তি?
- প্রকাশিত: রবিবার, ২৭ সেপ্টেম্বর, ২০২৬
- ২২ বার পড়া হয়েছে
আয়কর রিটার্নে তথ্য গোপন: কী বলছে আইন, কী হতে পারে শাস্তি?
নিউজ ডেস্ক আদালত বার্তাঃ২৭ সেপ্টেম্বর ২০২৬
২০২৬–২৭ করবর্ষের আয়কর রিটার্ন দাখিলের সময় চলছে। প্রতিবছরের মতো এবারও লাখ লাখ করদাতা তাঁদের আয়, ব্যয়, সম্পদ ও দায়ের তথ্য দিয়ে রিটার্ন দাখিল করবেন। অনেকের কাছে রিটার্ন দাখিল নিছক প্রশাসনিক আনুষ্ঠানিকতা মনে হলেও, আইনগত দৃষ্টিকোণ থেকে আয়কর রিটার্ন কোনো সাধারণ কাগজপত্র নয়; এটি একজন নাগরিকের আর্থিক অবস্থার বিষয়ে রাষ্ট্রের কাছে দেওয়া একটি আনুষ্ঠানিক ঘোষণা। তাই রিটার্নে তথ্য দেওয়ার সময় সচেতন ও সতর্ক থাকা অত্যন্ত জরুরি।
রিটার্নে কী তথ্য দেওয়া হচ্ছে, তা শুধু করের পরিমাণ নির্ধারণের বিষয় নয়; এর সঙ্গে তথ্যের সত্যতা এবং করদাতার আইনগত দায়ও ওতপ্রোতভাবে জড়িত। কোনো তথ্য বা সংখ্যা পরিবর্তনের আগে ভাবা প্রয়োজন—এটি কি অনিচ্ছাকৃত ভুলের সংশোধন, নাকি প্রকৃত তথ্য গোপনের সচেতন চেষ্টা?
ভুল আর ইচ্ছাকৃত মিথ্যা এক নয়
আইন কখনো এমন কথা বলে না যে, ভুল তথ্য দিলেই জেল হবে। অনিচ্ছাকৃত ভুল ও ইচ্ছাকৃত মিথ্যা তথ্য এক বিষয় নয়। হিসাব করতে গিয়ে ভুল হওয়া, নথি হাতে না থাকায় ভুল তথ্য আসা বা সম্পদের মূল্য নির্ধারণে অসাবধানতা—এসব অনিচ্ছাকৃত ভুলকে পরিকল্পিত কর ফাঁকির সঙ্গে এক করে দেখা ঠিক হবে না।
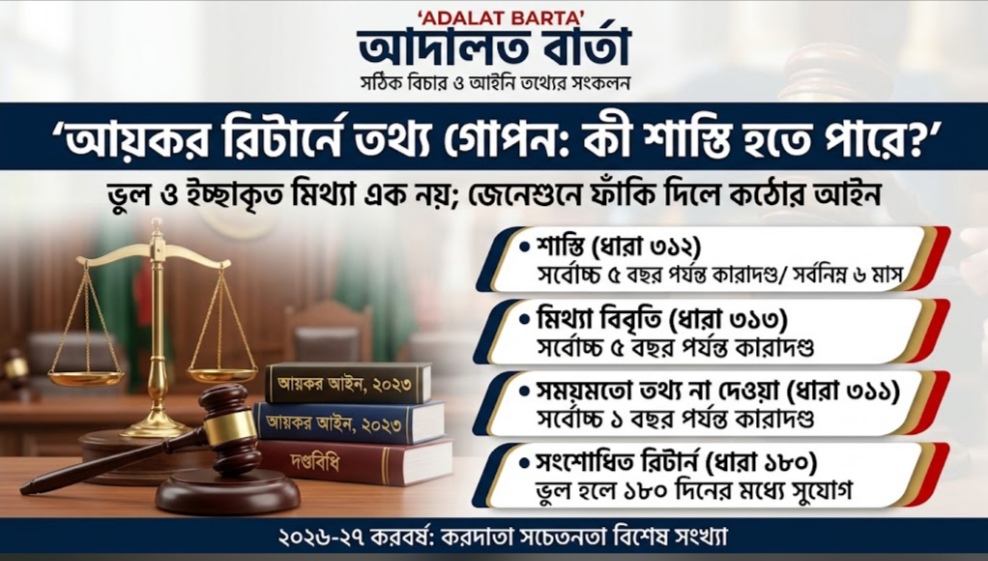
আয়কর আইন, ২০২৩-এর ধারা ৩১২-তে মূল পার্থক্যটি স্পষ্টভাবে তুলে ধরা হয়েছে। এই ধারায় বলা হয়েছে, কোনো ব্যক্তি যদি ইচ্ছাকৃতভাবে করদায় এড়ানোর চেষ্টা করেন, তবে তা শাস্তিযোগ্য অপরাধ হিসেবে গণ্য হবে। এর শাস্তি হিসেবে সর্বোচ্চ পাঁচ বছর এবং সর্বনিম্ন ছয় মাসের কারাদণ্ড হতে পারে। এর সঙ্গে জরিমানা বা কারাদণ্ড ও জরিমানা উভয়ই হতে পারে।
একই ধারার উপধারা (২)-এ আয়ের বিশেষ বিবরণ গোপন করা, সম্পত্তি ও দায় সম্পর্কে ইচ্ছাকৃতভাবে মিথ্যা তথ্য প্রদান, মিথ্যা হিসাব প্রস্তুত করা এবং প্রাসঙ্গিক তথ্য বাদ দেওয়াকে করদায় এড়ানোর ইচ্ছাকৃত চেষ্টা হিসেবে সংজ্ঞায়িত করা হয়েছে।
সম্পদ ও দায়ের হিসাব গোপন করার আইনি ঝুঁকি
অনেক করদাতা মনে করেন, আয়কর রিটার্নের সবচেয়ে গুরুত্বপূর্ণ অংশ কেবল আয় ও করের হিসাব। এ ধারণা থেকে অনেক সময় বাড়ি, জমি, গাড়ি, ব্যাংক আমানত বা বিনিয়োগের তথ্য কম দেখানো বা বাদ দেওয়ার প্রবণতা দেখা যায়। কিন্তু আইন এ ক্ষেত্রে যথেষ্ট কঠোর।
ধারা ৩১২ অনুযায়ী, করদায় কমানোর উদ্দেশ্যে সম্পদ, দায় ও ব্যয় সম্পর্কে ইচ্ছাকৃতভাবে অসত্য তথ্য দেওয়াকেও কর এড়ানোর চেষ্টার আওতায় রাখা হয়েছে। ধরা যাক, একজন ব্যক্তির প্রকৃত সম্পদের পরিমাণ ২ কোটি টাকা, কিন্তু তিনি রিটার্নে তা ১ কোটি টাকা দেখালেন। এ ধরনের কাজ গুরুতর আইনি ঝুঁকি তৈরি করতে পারে। একইভাবে প্রকৃত ব্যয়ের চেয়ে বেশি ব্যয় দেখিয়ে আয় কমিয়ে ফেলাও প্রশ্নের মুখে পড়তে পারে।
’জিরো রিটার্ন’ বিভ্রান্তি ও আইনি বাস্তবতা
সাম্প্রতিক সময়ে ‘জিরো রিটার্ন’ নিয়ে সামাজিক যোগাযোগমাধ্যমে নানা বিভ্রান্তি ছড়িয়েছে। ধারণাটি এমন যে, প্রকৃত আয়, সম্পদ, ব্যয় ও দায় যা-ই থাকুক, রিটার্নের বিভিন্ন ঘরে শূন্য বসিয়ে দিলেই দায়িত্ব শেষ।
জাতীয় রাজস্ব বোর্ড (এনবিআর) স্পষ্ট জানিয়েছে, আয়কর আইন, ২০২৩-এ ‘জিরো রিটার্ন’ নামে আলাদা কোনো বিধান নেই। প্রকৃত আয় করযোগ্য সীমার নিচে হলে কর হয়তো দিতে হবে না, কিন্তু তাই বলে প্রকৃত তথ্যের জায়গায় মিথ্যা ‘শূন্য’ বসানোর কোনো আইনি সুযোগ নেই। আইনসম্মতভাবে কর অব্যাহতির সুবিধা গ্রহণ করা বৈধ, কিন্তু কৃত্রিম হিসাবের আশ্রয় নেওয়া আইনত দণ্ডনীয়।
অসহযোগিতা ও মিথ্যা বিবৃতির শাস্তি
আয়কর কর্তৃপক্ষ কোনো তথ্য চেয়ে নোটিশ প্রদান করলে নির্ধারিত সময়ের মধ্যে তা প্রদান করা বাধ্যতামূলক। ধারা ৩১১ অনুযায়ী, যুক্তিসংগত কারণ ছাড়া নির্ধারিত সময়ের মধ্যে প্রয়োজনীয় তথ্য না দিলে, পরিদর্শনে বাধা দিলে বা আদেশ অমান্য করলে তা অপরাধ হিসেবে গণ্য হবে। এর শাস্তি সর্বোচ্চ ১ বছর পর্যন্ত সশ্রম কারাদণ্ড বা অর্থদণ্ড অথবা উভয় দণ্ড।
শুধু কর ফাঁকিই নয়, ধারা ৩১৩ অনুযায়ী জেনে-বুঝে মিথ্যা হিসাব বা বিবৃতি দেওয়ার জন্যও পৃথক শাস্তির বিধান রয়েছে, যার শাস্তি অর্থদণ্ডসহ সর্বোচ্চ পাঁচ বছর এবং ন্যূনতম ছয় মাস পর্যন্ত সশ্রম কারাদণ্ড। পাশাপাশি, ধারা ৩১৪ অনুযায়ী জেনেশুনে মিথ্যা সনদপত্রে স্বাক্ষর বা তা জারি করলে সর্বনিম্ন ৩ মাস থেকে সর্বোচ্চ ১ বছর পর্যন্ত কারাদণ্ড হতে পারে।
ভুল হলে সংশোধনের আইনি উপায়
রিটার্ন দাখিলের সময় ব্যাংক হিসাব, সম্পত্তির মূল্য বা উৎসে কর কর্তনের ক্ষেত্রে অনিচ্ছাকৃত ভুল হতে পারে। রিটার্ন জমা দেওয়ার পর ভুল ধরা পড়লে সেটি গোপন রাখা অনুচিত।
আয়কর আইন, ২০২৩-এর ধারা ১৮০(২) অনুযায়ী, রিটার্ন দাখিলের পর করদাতা যদি বুঝতে পারেন যে কর সঠিকভাবে হিসাব হয়নি, তবে কারণ উল্লেখ করে সংশোধিত রিটার্ন দাখিলের সুযোগ রয়েছে। তবে এই সুযোগ শর্তসাপেক্ষ। ধারা ১৮০(৩) অনুযায়ী, মূল রিটার্ন দাখিলের ১৮০ দিন পার হয়ে গেলে, মূল রিটার্ন অডিটের জন্য নির্বাচিত হলে, অথবা একবার সংশোধিত রিটার্ন জমা দেওয়ার পর দ্বিতীয়বার সংশোধিত রিটার্ন দেওয়ার কোনো সুযোগ নেই।
করদাতা, পরামর্শক ও রাষ্ট্রের দায়বদ্ধতা
অনেক করদাতা নিজেরা রিটার্ন প্রস্তুত না করে পেশাদার কর পরামর্শকের সহায়তা নেন। তবে শেষ পর্যন্ত রিটার্নে দেওয়া তথ্যের আইনগত দায়ভার করদাতার ওপরই বর্তায়। তাই রিটার্নে কী তথ্য দেওয়া হচ্ছে, তা করদাতার নিজেরও যাচাই করা উচিত। অন্যদিকে, পেশাদারদেরও উচিত করদাতার করদায় কমানোর নামে মিথ্যা তথ্য বা গোপন সম্পদ দেখানোর বেআইনি পরামর্শ থেকে বিরত থাকা।
একটি ন্যায্য করব্যবস্থা গড়ে তুলতে রাষ্ট্রেরও মৌলিক দায়িত্ব রয়েছে। কর আইনকে সহজবোধ্য করা, ভুল সংশোধনের প্রক্রিয়াকে হয়রানিমুক্ত করা এবং কর প্রশাসনের কার্যক্রমে স্বচ্ছতা ও জবাবদিহি নিশ্চিত করার মাধ্যমেই কেবল করদাতাদের মধ্যে আইন মানার ইতিবাচক সংস্কৃতি গড়ে তোলা সম্ভব।